Des capacités de production déjà réservées pour 2027
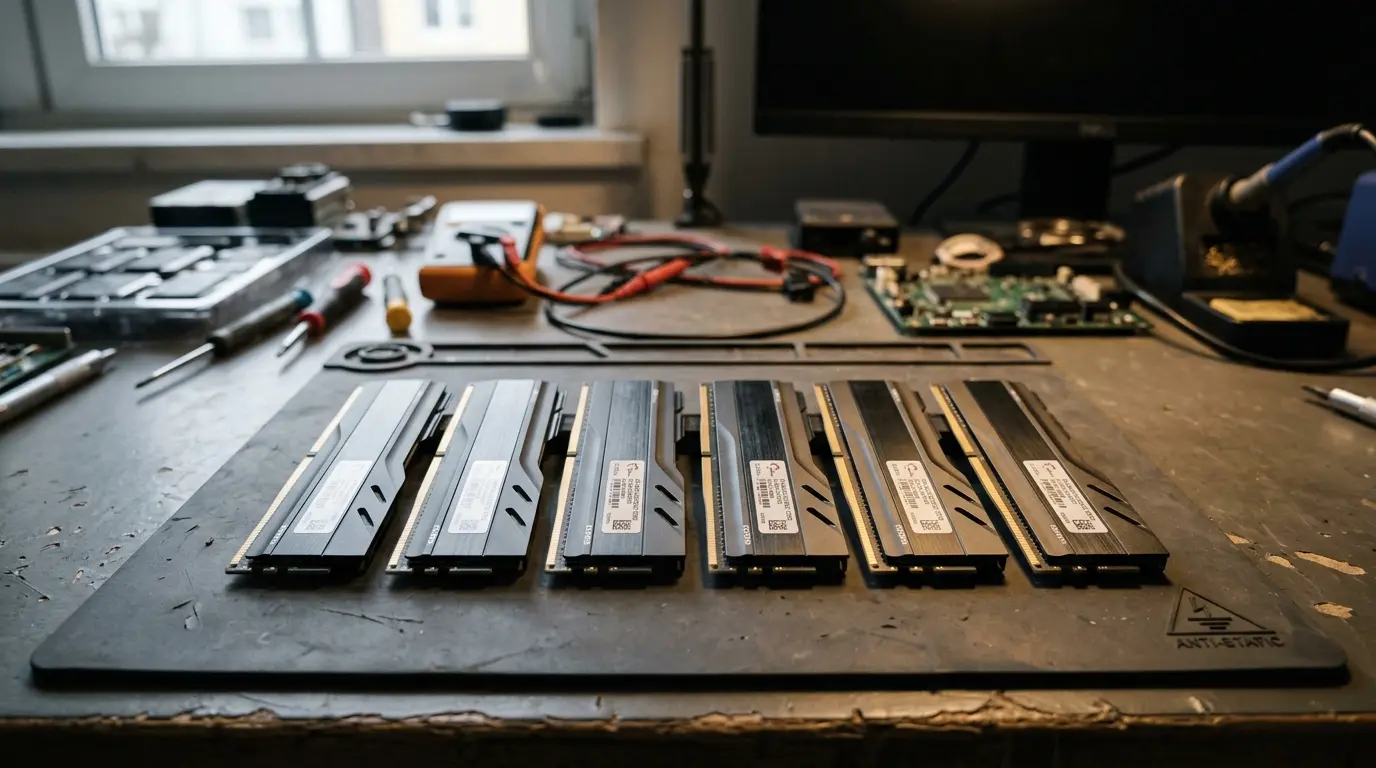
Le 8 août 2026, Les Numériques relayaient des informations de DigiTimes reprises par TweakTown : la production de DRAM et de mémoire à haute bande passante allouée pour 2027 par SK Hynix, Samsung et Micron aurait déjà été réservée et vendue. Cette information porte sur les allocations de ces trois fabricants, pas sur la disponibilité immédiate de tous les ordinateurs et composants chez les distributeurs.
Le 21 juillet, le même média décrivait une architecture de stockage introduite par NVIDIA comme nécessitant 576 SSD par unité, soit 9 600 téraoctets, pour une demande estimée à plus de cent millions de téraoctets de mémoire flash l’année suivante. Selon l’article, cette demande représenterait l’équivalent de 40 % de la production annuelle de mémoire NAND de Samsung. Il s’agit d’une projection, distincte des réservations de DRAM et de mémoire à haute bande passante.
Ce qui rend la situation inhabituelle pour un acheteur, c’est que rien de tout cela ne se décide sur le marché où il achète. Samsung, SK Hynix et Micron répartissent leur production entre la mémoire à haute bande passante destinée aux accélérateurs d’intelligence artificielle et celle qui équipe les ordinateurs ordinaires. Le prix que reçoit une entreprise française dépend donc d’un arbitrage industriel pris à Séoul, à Taïwan ou aux États-Unis, pour des clients qu’elle ne connaît pas.
L’hypothèse d’un accident de calendrier
La mémoire est un marché cyclique, et les investissements annoncés donnent du crédit à l’attente d’un rééquilibrage. Le 12 septembre, Les Numériques rapportaient un investissement conjoint de 500 milliards de dollars promis par SK Hynix et Samsung pour un nouveau centre de fabrication en Corée du Sud. Le montant annoncé ne suffit toutefois pas à établir une date de retour à la normale : encore faut-il que les capacités deviennent disponibles et que leur croissance dépasse celle de la demande.
Cette lecture a une condition, et c’est là que tout se joue : elle suppose que la demande qui absorbe la production se tasse ou ralentisse, comme lors des cycles précédents. Les capacités nouvelles font alors baisser les prix, et l’acheteur qui a su attendre fait une meilleure affaire. Si l’hypothèse est juste, différer les commandes non urgentes est la décision rationnelle, et payer aujourd’hui au plus haut une erreur de calendrier.
Rien, dans les faits disponibles, ne confirme que cette condition soit remplie. La demande qui capte la production n’est pas de même nature que les précédentes : elle ne vient pas de ménages qui renouvellent un ordinateur, mais de centres de calcul qui construisent des capacités pour servir des usages dont la croissance n’est pas annoncée comme temporaire. Les réservations rapportées le 8 août portaient déjà sur les allocations de production de l’année suivante chez les trois fabricants cités. Le 22 juillet, Presse-Citron relayait l’estimation d’un dirigeant du fabricant ADATA évoquant jusqu’à dix ans ; le 18 juillet, Les Numériques rapportaient que Valve jugeait la mémoire inaccessible à un prix abordable pour plusieurs années. Les acteurs de la filière eux-mêmes ne s’accordent ni sur la durée ni sur la date du retournement.
Moins de mémoire dans les mêmes machines
Un second fait gêne l’hypothèse du simple accident : la hausse ne se traduit pas seulement par des prix plus élevés, mais par des machines moins bien équipées. Le 9 août, un fabricant de serveurs de stockage divisait par deux la mémoire de sa nouvelle gamme destinée aux entreprises. Le 10 septembre, un fabricant de téléphones retirait de la mémoire, du stockage et du capteur photo sur un modèle milieu de gamme. Le 13 septembre, des constructeurs réintroduisaient des postes à 8 gigaoctets de mémoire vive, alors que le système d’exploitation dominant en consomme quatre à cinq au démarrage.
Une baisse des prix ne corrige pas à elle seule le sous-dimensionnement d’une machine. Si la mémoire peut être augmentée, une mise à niveau peut prolonger son usage. Si elle est soudée ou si l’évolution n’est pas techniquement possible, le manque de capacité peut imposer un remplacement plus tôt que prévu, à un prix encore inconnu. C’est précisément ce que l’hypothèse optimiste ne traite pas : elle raisonne sur le prix d’un composant, alors que la décision porte sur la durée de vie d’un équipement. Deux jours après que le stockage soudé est réapparu sur des ordinateurs de bureau, un fabricant de cartes électroniques empêchait officiellement le remplacement de la mémoire de ses cartes. Sur ces machines, la quantité de mémoire se choisit à la commande et ne se corrige jamais.
La disponibilité suit la même pente, et c’est l’argument le plus difficile à écarter pour un parc professionnel. Le 7 août, la sortie limitée d’un téléphone haut de gamme était attribuée à des processeurs bloqués chez un fondeur, faute de composants mémoire. Quand la production est prévendue, ce n’est pas seulement le prix qui s’ajuste : c’est le délai. Une entreprise qui attend que la situation se clarifie peut découvrir, au moment où son échéance de support devient contraignante, qu’il n’y a rien à commander — et l’attente, présentée comme de la prudence, se transforme en rupture.
Décider sans connaître le prochain prix
Une entreprise n’a pas de prise sur la production mondiale de mémoire, mais elle peut réduire ce qui dépend d’une prévision qu’elle est incapable de faire.
La première chose à observer n’est pas le prix, c’est l’échéance. La fin du support de sécurité d’un système d’exploitation impose de préparer la suite, pas de remplacer automatiquement le matériel. Selon sa compatibilité et les applications utilisées, une migration vers un système maintenu ou une prolongation de support peut rester possible. Le remplacement concerne les postes pour lesquels ces options ne répondent pas aux besoins de sécurité et d’activité.
Vient ensuite la question de ce qu’on commande. Puisque les machines sont livrées avec de moins en moins de mémoire, l’écart entre 8 et 16 gigaoctets, ou entre une mémoire soudée et une mémoire remplaçable, pèse davantage sur le coût total du poste que la remise obtenue au moment de la commande. Le 28 août, Les Numériques documentaient d’ailleurs les conséquences d’un calibrage flottant : des recommandations successives de quatre, trente-deux puis huit gigaoctets de mémoire pour un même système d’exploitation, avec pour effet des surcoûts d’équipement et des mises au rebut prématurées.
Enfin, sur un marché où la production est déjà vendue, l’engagement compte plus que la négociation. Un volume réservé sur une période auprès d’un fournisseur connu protège mieux qu’un prix unitaire obtenu sur un catalogue qui change tous les mois.
Les chiffres cités proviennent de la presse technologique, qui relaie des cabinets, des déclarations de fabricants et des relevés de prix. Ils décrivent une tendance cohérente sur plusieurs mois, sans constituer un suivi statistique du coût réel du matériel professionnel, et les prévisions émanent d’acteurs intéressés au marché.
Des deux lectures, la seconde paraît plus prudente pour les équipements dont le remplacement ne peut pas être différé : elle prépare l’entreprise à des tensions durables sans prétendre prédire une hausse sans fin. Acheter trop tôt peut immobiliser inutilement du budget ou coûter plus cher qu’un achat ultérieur ; ce surcoût n’est pas connu à l’avance. Attendre peut, à l’inverse, exposer une activité à un manque de capacité ou à un délai de livraison incompatible avec ses échéances. Ces risques se comparent poste par poste, en tenant compte des possibilités de prolonger l’existant.
Cela ne dit pas qu’il faut acheter dans l’urgence. Cela dit que la décision doit porter sur autre chose que le prochain prix. Les repères habituels — prix d’appel, remise négociée, calendrier de renouvellement — supposaient un marché où l’offre répond à la demande ; tant que la production est vendue d’avance, ils renseignent mal. Ce qui les remplace est moins confortable mais observable : l’échéance de support des machines en place, la quantité de mémoire des machines achetées, et la part du parc dont dépend une activité facturable. Ces paramètres, les possibilités de mise à niveau et les engagements réels des fournisseurs donnent des repères de décision, sans transformer les réservations annoncées pour 2027 en certitude sur chaque achat.